Zgodność z CSRD: Przewodnik dla europejskich przedsiębiorstw
Przewodnik po dyrektywie CSRD, zaktualizowany o reformę Omnibus z 2026 r.: kto musi teraz raportować, od kiedy, czego wymagają uproszczone ESRS i jak uporządkować dane o energii i wodzie.
1. Wprowadzenie do Dyrektywy CSRD
Dyrektywa w sprawie sprawozdawczości dotyczącej zrównoważonego rozwoju przedsiębiorstw (CSRD) to jedna z najbardziej ambitnych regulacji wprowadzonych przez Unię Europejską w celu zwiększenia przejrzystości brania odpowiedzialności za zrównoważony rozwój. Opiera się na dyrektywie w sprawie sprawozdawczości niefinansowej (NFRD), ale znacznie rozszerza jej zakres i szczegółowość.
CSRD wymaga szczegółowej sprawozdawczości w zakresie środowiska, społeczeństwa i ładu korporacyjnego (ESG), zapewniając ustandaryzowane podejście do pomiaru i raportowania wyników. Jej głównymi celami są:
- Przejrzystość: Zapewnienie, że firmy ujawniają porównywalne, wiarygodne i możliwe do sprawdzenia informacje na temat zrównoważonego rozwoju.
- Odpowiedzialność: Nakłanianie firm do włączania zrównoważonych praktyk do swojej działalności.
- Wyrównanie: Wspieranie szerszych celów UE w ramach Europejskiego Zielonego Ładu, w szczególności celu, jakim jest osiągnięcie neutralności klimatycznej do 2050 roku.
CSRD zaczęła obowiązywać w 2024 r., a jej zakres został od tego czasu wyraźnie ograniczony. W kwietniu 2025 r. unijna dyrektywa „stop the clock” przesunęła drugą i trzecią falę raportowania. W lutym 2026 r. Rada przyjęła dyrektywę Omnibus I, która weszła w życie w marcu 2026 r.: ogranicza ona CSRD do największych przedsiębiorstw i upraszcza standardy raportowania. Cel pozostaje ten sam – sprawozdawczość dotycząca zrównoważonego rozwoju ma być równie wiarygodna jak finansowa. Zmieniło się to, kto musi raportować, kiedy i w jakim zakresie.
2. Na kogo wpływa CSRD obecnie?
Dyrektywa Omnibus I zastąpiła pierwotne progi, które objęłyby około 50 000 przedsiębiorstw, znacznie wyższymi. Większość z tych firm nie musi już raportować w ramach CSRD.
Progi po dyrektywie Omnibus I
CSRD dotyczy teraz:
- Spółek z UE zatrudniających ponad 1000 pracowników i osiągających ponad 450 mln euro rocznego obrotu netto, na poziomie jednostkowym lub skonsolidowanym. Oba progi muszą zostać przekroczone.
- Grup spoza UE, których obrót netto w UE przekroczył 450 mln euro w każdym z dwóch ostatnich lat obrotowych, o ile mają w UE spółkę zależną lub oddział z obrotem netto powyżej 200 mln euro.
Notowane MŚP, które miały zacząć raportować później, zostały z zakresu CSRD wyłączone całkowicie.
Harmonogram
- Lata obrotowe rozpoczynające się 1 stycznia 2027 r. lub później: obowiązują nowe progi, więc pierwsze raporty firm, które wcześniej nie raportowały, trzeba złożyć w 2028 r.
- Firmy, które raportują już od 2024 r.: wiele z nich znajdzie się poniżej nowych progów. Państwa członkowskie mogą zwolnić je z raportowania za lata obrotowe 2025 i 2026; jeśli kraj tego nie zrobi, raportują dalej, aż zaczną obowiązywać nowe kryteria.
- Grupy spoza UE: raportowanie zaczyna się od roku obrotowego 2028.
- Prawo krajowe: państwa członkowskie mają 12 miesięcy od wejścia dyrektywy w życie, czyli do marca 2027 r., na transpozycję zmian, dlatego warto sprawdzić przepisy w każdym kraju, w którym działasz.
Ważne implikacje dla łańcucha dostaw
Mniej firm musi raportować, ale te, które muszą, nadal potrzebują danych od dostawców, zwłaszcza w zakresie emisji zakresu 3. Dyrektywa Omnibus I chroni tu mniejsze firmy: raportująca spółka nie może żądać od dostawcy zatrudniającego do 1000 pracowników więcej, niż przewiduje dobrowolny standard Komisji dla MŚP (VSME), a postanowienia umów wymagające więcej nie są dla dostawcy wiążące. Jeśli klient poprosi o Twoje dane, warto przygotować je w formacie VSME.
3. Kluczowe wyzwania i okazje w ramach CSRD
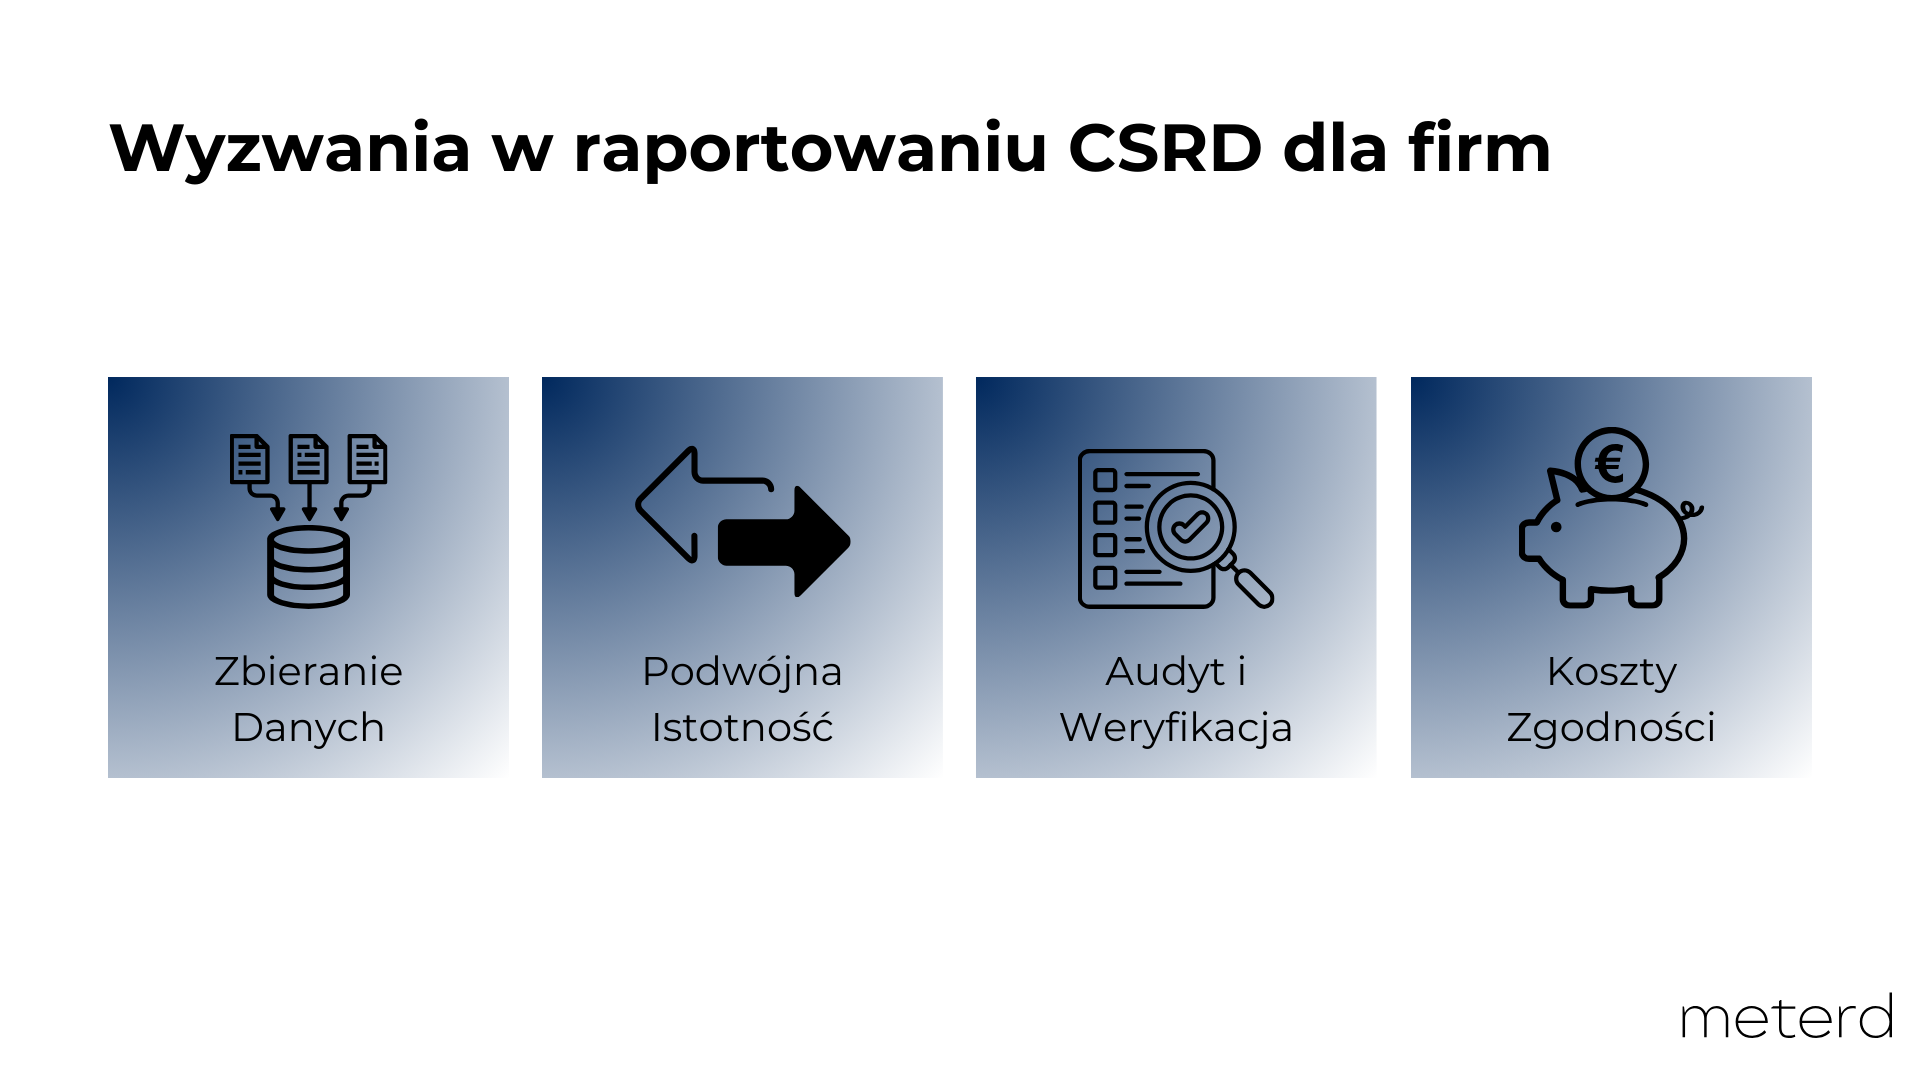
Wyzwania
- Zbieranie danych: Firmy muszą gromadzić szczegółowe i dokładne dane we wszystkich obszarach swojej działalności i łańcuchów dostaw.
- Analiza podwójnej istotności: Firmy muszą zająć się zarówno tym, jak ich działania wpływają na zrównoważony rozwój, jak i tym, jak kwestie zrównoważonego rozwoju wpływają na ich działalność.
- Audyt i weryfikacja: Raporty wymagają niezależnego poświadczenia. Planowane przejście na pewność racjonalną zostało porzucone, więc nadal obowiązuje pewność ograniczona, która jednak wciąż komplikuje proces i zwiększa wymogi.
- Koszty zgodności: Uproszczone standardy zmniejszają obciążenie, ale firmy objęte zakresem nadal muszą inwestować w systemy, technologię i ludzi.
Okazje
- Optymalizacja operacyjna: Zgodność z CSRD zachęca firmy do odkrywania nieefektywności i przyjmowania strategii optymalizacji zasobów. Przykład: Firma produkcyjna identyfikuje nadmierne zużycie energii podczas kontroli zgodności i obniża koszty o 20% poprzez wdrożenie rozwiązań w zakresie energii odnawialnej.
- Większe zaufanie na rynku: Przejrzyste raportowanie ESG sprzyja zaufaniu wśród inwestorów, klientów i organów regulacyjnych.
- Innowacja i przywództwo: Wczesne dostosowanie do dyrektywy może zapewnić przedsiębiorstwom pozycję liderów zrównoważonego rozwoju w swoich branżach.
4. Podstawy raportowania CSRD i podział obszarów ESRS
4.1 Podstawowe zasady raportowania CSRD
- Analiza Podwójnej Istotności: Przedsiębiorstwa muszą ujawniać zarówno swój zewnętrzny wpływ na środowisko i społeczeństwo, jak i wewnętrzne ryzyko wynikające z kwestii zrównoważonego rozwoju.
- Niezależna weryfikacja: Raporty muszą być poświadczone przez zewnętrznego biegłego rewidenta lub podmiot poświadczający (pewność ograniczona).
- Ustandaryzowany schemat: Raporty muszą być zgodne z europejskimi standardami raportowania na temat zrównoważonego rozwoju (ESRS), które są obecnie upraszczane.
4.2 Uproszczone ESRS
W grudniu 2025 r. EFRAG przedstawił uproszczoną wersję ESRS. Usuwa ona dobrowolne punkty danych i ogranicza wymagane, tam gdzie są istotne, o około 60%, a planowane kiedyś standardy sektorowe nie są już częścią systemu. Komisja Europejska przyjmuje zmienione standardy w drodze aktu delegowanego, dlatego sprawdź wersję obowiązującą za Twój rok sprawozdawczy. Poniższe obszary tematyczne pozostają, z mniejszą liczbą punktów danych.
4.3 Podział obszarów ESRS
Środowisko (ESRS E):
- E1 - Zmiany klimatyczne: Ujawniane informacje obejmują emisje z zakresu 1 (bezpośrednie), zakresu 2 (energia pośrednia) i zakresu 3 (łańcuch wartości). Przykład: Firma logistyczna zgłasza emisje z pojazdów dostawczych i energii wykorzystanej do operowania magazynów.
- E2 - Zanieczyszczenie: Redukcja substancji zanieczyszczających, takich jak CO2, NOx i cząstki stałe (PM 2.5, PM 10). Przykład: Zgłaszanie zanieczyszczeń powietrza i wody z zakładów produkcyjnych.
- E3 - Zasoby wodne i morskie: Ujawnianie informacji o zużyciu, odprowadzaniu i recyklingu wody. Przykład: Producent napojów oblicza zużycie wody na litr produktu.
- E4 - Bioróżnorodność i Ekosystemy: Sprawozdania na temat wpływu użytkowania gruntów i wydobywania zasobów na różnorodność biologiczną. Przykład: Przedsiębiorstwo wydobywcze ocenia skutki ekologiczne swojej działalności.
- E5 - Wykorzystanie zasobów i Gospodarka o obiegu zamkniętym: Wskaźniki dotyczące redukcji odpadów, recyklingu i wpływu na cykl życia produktu.
Społeczeństwo (ESRS S):
- S1 - Zatrudnienie: Różnorodności pracowników, wskaźniki dotyczące zdrowia i bezpieczeństwa siły roboczej w miejscu pracy. Przykład: Zgłaszanie ilości i typów wypadków przy pracy w zakładzie produkcyjnym.
- S2 - Pracownicy w łańcuchu wartości: Raportowanie warunków pracy w zakładach dostawców. Przykład: Kontrola praktyk pracowniczych w fabrykach dostawców.
- S3 - Otoczenie społeczne: Ujawnianie informacji na temat wpływu operacji przedsiębiorstwa na społeczności lokalne. Przykład: Projekt budowlany informuje o zaangażowaniu społeczności i pomocy związanej z relokacją.
- S4 - Konsumenci i użytkownicy końcowi: Zgłaszanie praktyk dotyczących bezpieczeństwa w korzystaniu z produktów i etycznego marketingu.
Ład Zarządczy (ESRS G):
- G1 - Praktyki biznesowe: Wskaźniki dotyczące przeciwdziałania korupcji, praktyk etycznych i struktury zarządzania.
5. Jak oferta Meterd pomaga z wyzwaniami dyrektywy CSRD
Meterd to agencja energetyczna: nasi inżynierowie projektują, prowadzą i nadzorują systemy grzewcze i energetyczne budynków, a zmierzone dane zamieniają w liczby, które możesz raportować. Dla firm raportujących w ramach CSRD to dane o energii i wodzie w budynkach są miejscem, w którym nasza praca pomaga najbardziej.
Co robimy dla firm raportujących CSRD?
- Opomiarowanie wielu obiektów: Nasi inżynierowie montują liczniki zużycia energii, wody i innych obciążeń i odczytują je na bieżąco, co daje wiarygodną podstawę do raportowania emisji z zakresu 1 i 2 w ramach ESRS E1.
- Liczby gotowe do raportu: Przygotowujemy dane z budynków w formie, jakiej potrzebuje Twój zespół raportujący, dzięki czemu jest mniej ręcznej pracy i mniej błędów.
- Wskaźniki ESG w jednym panelu: Własny panel pokazuje te same dane, z których korzystamy my, więc menedżerowie obiektów i kadra kierownicza mogą śledzić postępy w zakresie zgodności oraz projektów optymalizacji.
- Doradzamy w sprawach energii: Doradzamy w zakresie krótkoterminowych optymalizacji (np. dostosowania systemów HVAC) oraz inwestycji długoterminowych (np. rozwiązań w zakresie energii odnawialnej).
- Integracja z istniejącymi systemami: Opomiarowanie współpracuje z istniejącymi systemami zarządzania budynkami (BMS) i rośnie razem z Twoimi planami.
- Dane, które da się zinterpretować: Pomagamy nie tylko zebrać dane, ale także uporządkować je i zinterpretować na potrzeby raportu.
System Meterd w akcji
Studium przypadku 1: Zakład produkcyjny w Niemczech
- Wyzwanie: Duży zakład przemysłowy w Niemczech miał trudności ze zgromadzeniem danych na temat emisji CO2 w celu zapewnienia zgodności z dyrektywą CSRD. Ich ręczne procesy były czasochłonne i podatne na błędy, szczególnie w przypadku śledzenia emisji z zakresu 1 i 2.
- Rozwiązanie dostarczone przez Meterd: Zainstalowano inteligentne liczniki IoT mierzące zużycie energii na poziomie urządzenia, zintegrowano bramki IoT do konsolidacji danych z linii produkcyjnych oraz systemów HVAC, a zautomatyzowany dashboard daje kierownikom obiektów podgląd wydajności wszystkich budynków i procesów.
- Wyniki: Roczne koszty energii obniżone o ponad 100 000 euro, zgodność z ESRS E1 i ESRS E5, większa dokładność sprawozdawczości zwiększająca zaufanie wśród inwestorów.
Studium przypadku 2: Polskie Centrum Hotelowo-Konferencyjne
- Wyzwanie: Sieć hoteli w Polsce napotkała trudności w monitorowaniu zużycia wody i energii w swoich obiektach, co jest kluczowe dla ESRS E3 (Zasoby wodne) i ESRS E1 (Zmiany klimatyczne). Ponadto hotel nie monitorował aktywnie jakości powietrza w swoich budynkach.
- Rozwiązanie dostarczone przez Meterd: Zastosowano czujniki przepływu wody, liczniki energii i monitory jakości powietrza. Dostarczono plan optymalizacji zużycia energii skupiający się na wydajności pompy ciepła i solarnym podgrzewaniu wody.
- Wyniki: Zmniejszone zużycie wody o 30% i koszty energii o 25%, zapewniono zgodność z ESRS, wzmocnienie reputacji hotelu jako instytucji zrównoważonej.
6. Praktyczne kroki w celu zapewnienia zgodności z CSRD
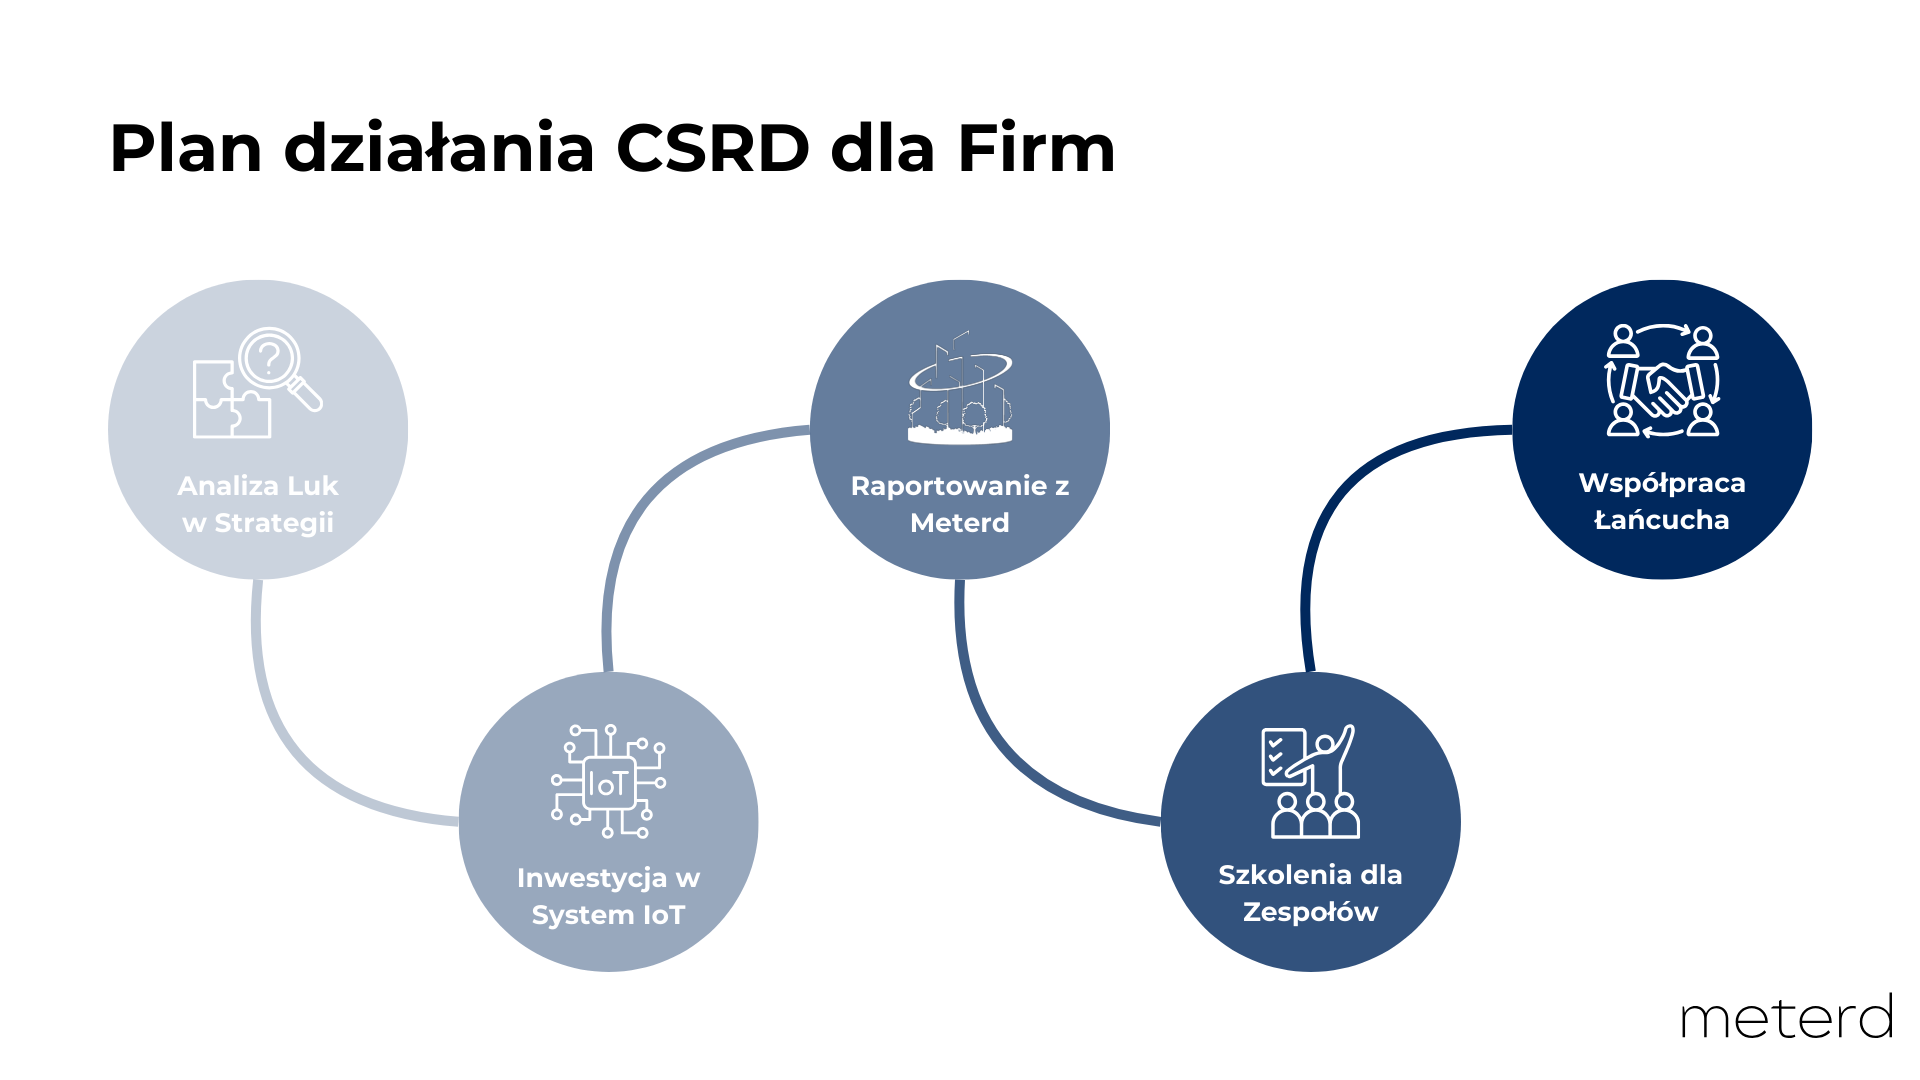
Najpierw sprawdź, czy dotyczą Cię nowe progi i kiedy przypada Twój pierwszy raport; przepisy krajowe mogą dodać szczegóły. Jeśli tak – albo jeśli klient objęty CSRD prosi Cię o dane – pomogą te kroki:
- Przeprowadź analizę luk strategicznych w zrównoważonym rozwoju
- Zainwestuj w systemy IoT w celu precyzyjnego gromadzenia danych
- Poproś inżynierów Meterd o uporządkowanie danych na potrzeby raportowania
- Trenuj zespoły w zakresie wskaźników ESG i analizy podwójnej istotności
- Współpracuj z partnerami w swoim łańcuchu dostaw w celu uzyskania danych o emisjach w zakresie 3, a jeśli jesteś mniejszym dostawcą, przygotuj swoje dane w formacie VSME
7. W jaki sposób Meterd pomoże Ci przy raportowaniu CSRD?
Przepisy dotyczące raportowania wciąż się zmieniają, a dane o energii, na których się opierają, pozostają te same. Nasi inżynierowie opomiarowują Twoje budynki, codziennie je nadzorują i raportują w prostych liczbach, dzięki czemu dane trafiające do raportu zrównoważonego rozwoju są tymi samymi, które prowadzą do oszczędności.
Oprócz spełnienia wymagań CSRD upraszcza to zarządzanie obiektami, poprawia zwrot z inwestycji i przyspiesza transformację energetyczną Twojej firmy, a koszty operacyjne spadają.
8. Dodatkowe zasoby informacji
- Dyrektywa Omnibus I (Dziennik Urzędowy UE, luty 2026 r.)
- Dyrektywa „stop the clock” (Dziennik Urzędowy UE, kwiecień 2025 r.)
- Strona internetowa EFRAG (efrag.org)
- Uproszczone standardy ESRS opracowane przez EFRAG (grudzień 2025 r.)
- Przewodnik EFRAG dotyczący dobrowolnej sprawozdawczości dla MŚP (VSME)
- Sprawozdawczość korporacyjna UE
- KPMG - Wprowadzenie do raportowania CSRD
- Przewodnik Deloitte po CSRD i ESRS